히트펌프 테마 투자 — 살만한 종목·ETF가 있을까 (AI 펀드매니저 5편)
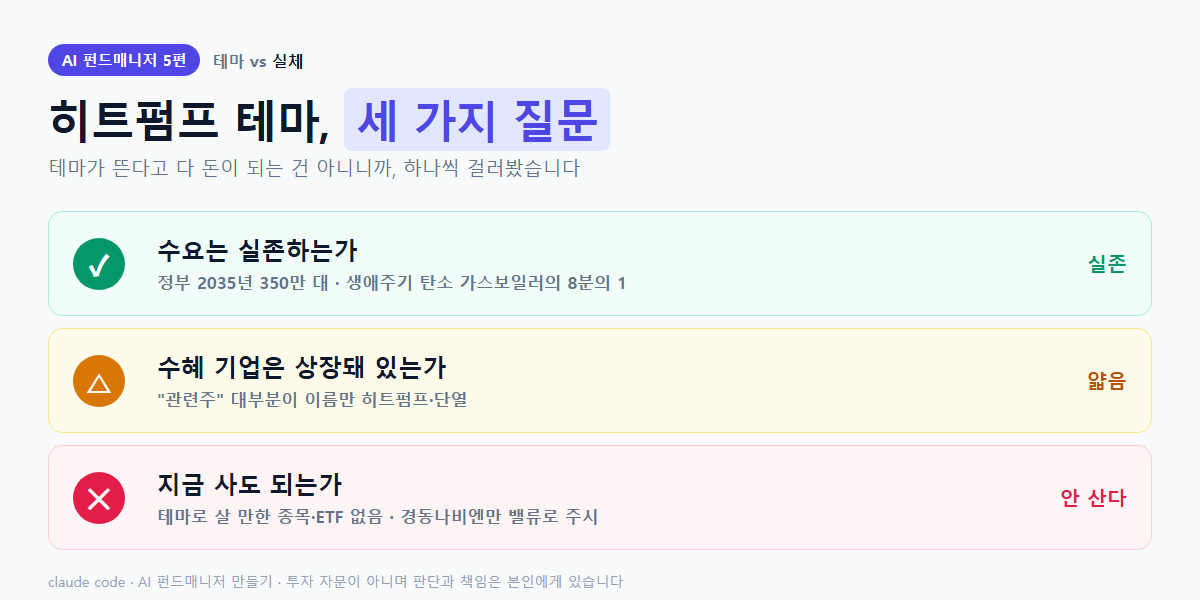
지난 편 마지막에 큰소리를 쳤습니다. “다음엔 요즘 뜨는 산업 테마 하나를 골라서, 진짜 투자할 만한 곳이 있는지 같이 찾아보자.” 그리고 이번에 고른 테마가 히트펌프입니다. 정부가 2035년까지 350만 대를 보급하겠다고 했고, 대통령까지 속도를 내라고 언급하자 관련주가 들썩였거든요.
저는 이럴 때 일단 의심부터 합니다. 2편에서 “리튬” 이름이 붙은 ETF를 샀다가 그게 리튬이 아니라 리튬 캐는 회사 주식 묶음이라는 걸 뒤늦게 알았던 사람이라서요. 이름이 아니라 실체를 보자. 이번 편의 질문은 세 개였습니다.
- 히트펌프 수요는 실존하는가
- 수혜 기업은 상장돼 있는가
- 지금 사도 되는가
히트펌프란? 태양광이 아니라 “거꾸로 된 에어컨”
고백하자면 처음엔 히트펌프가 태양광으로 공기를 데우는 장치인 줄 알았습니다. 신재생 정책이랑 엮여 있으니 그럴듯했죠. 완전히 틀렸습니다.
히트펌프의 정체는 거꾸로 돌린 에어컨입니다. 에어컨이 실내 열을 밖으로 퍼내듯, 히트펌프는 바깥 찬 공기 속의 열을 냉매로 빨아들여 압축한 뒤 실내로 퍼 나릅니다. 열을 만드는 게 아니라 옮기는 거라서, 전기 1을 넣으면 열이 3~4가 나옵니다. 이 비율을 COP라고 부르는데, 히트펌프의 장점은 사실상 이 숫자 하나에 다 들어 있습니다.
히트펌프는 친환경인가: 냉매 라벨의 함정
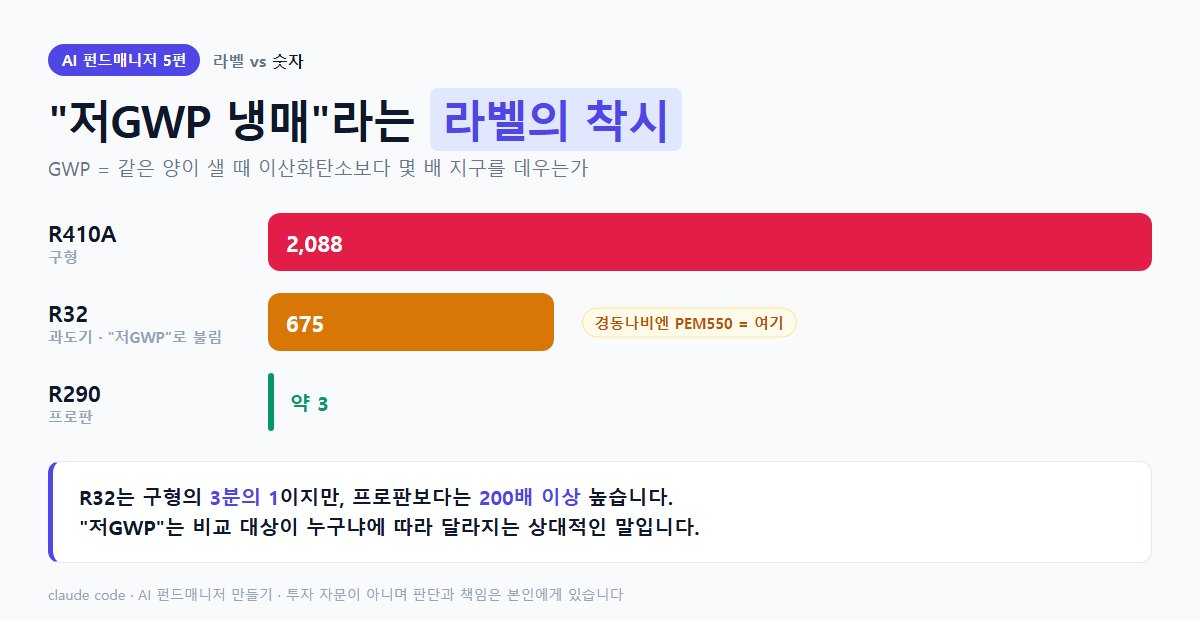
친환경 테마라면 “정말 친환경이냐”부터 확인해야죠. 아킬레스건은 냉매였습니다. 냉매가 새면 온실가스가 되는데, 얼마나 나쁜지는 GWP(이산화탄소 대비 몇 배 지구를 데우나)로 잽니다.
| 냉매 | GWP |
|---|---|
| R410A (구형) | 2,088 |
| R32 (과도기) | 675 |
| R290 (프로판) | 약 3 |
여기서 첫 번째 함정. 광고에서 “저GWP 냉매”라고 하면 착해 보이지만, 675짜리 R32도 저GWP라고 부릅니다. 2,088짜리 악당 옆에 서 있으니 착해 보일 뿐이에요. 저칼로리 과자가 안 찐다는 뜻은 아닌 것처럼요. 이름 말고 숫자를 보자는 2편의 교훈이 냉매 라벨에서 또 나왔습니다.
그린워싱 의심: 전기를 먹는데 정말 덜 배출하나
두 번째 의심은 전기였습니다. 혹한기엔 히트펌프 한 대가 하루 20~40kWh를 씁니다. 4인 가구 월 전기 사용량이 300kWh 정도니, 겨울엔 집 전기를 한 번 더 쓰는 셈이에요. 가스 대신 전기를 태우는 거면 도낀개낀 아닌가?
숫자로 확인해 보니 17년 생애주기 탄소가 가스보일러 63.9톤, 히트펌프 7.9톤이었습니다(분석에 쓴 제조사 생애주기 평가 기준). 전기를 100% 가스 발전으로 만들어도 27% 적습니다. 단, 석탄 위주 전력망이면 역전될 수 있어요. 결론은 이겁니다. 히트펌프 자체가 친환경인 게 아니라, 전력망이 깨끗해지는 만큼 친환경이 되는 기술이다. 한국 전력망은 아직 석탄과 가스가 60%쯤 됩니다.
그리고 전기를 덜 먹게 하는 가장 확실한 방법은 집이 열을 덜 새게 하는 거였습니다. 유럽의 “패브릭 퍼스트(외피 우선)” 원칙이죠. 단열과 히트펌프는 경쟁자가 아니라 짝꿍입니다.
히트펌프 테마 수혜주: 이름과 실체가 또 달랐다
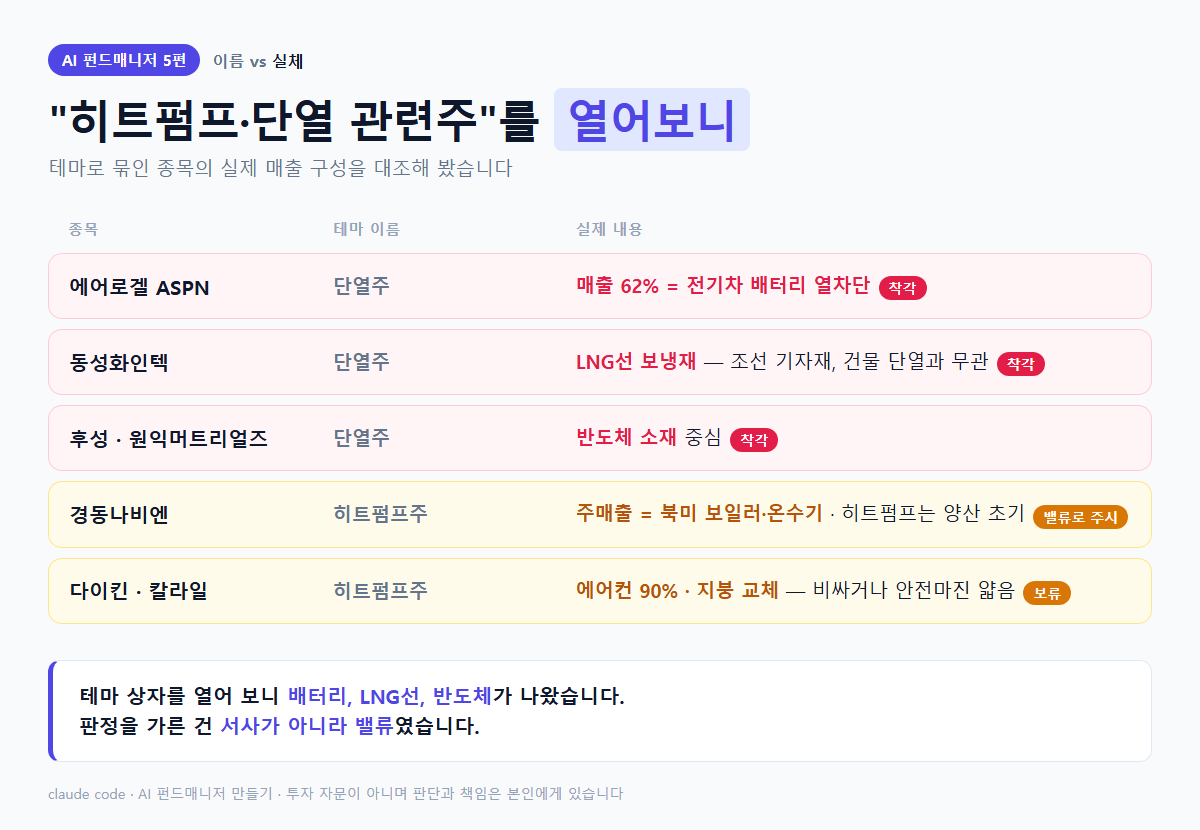
이제 돈 얘기. 단열·히트펌프 관련주라고 묶인 종목들을 뜯어봤습니다. 결과는 2편의 데자뷰였어요.
- 에어로겔 ASPN: 단열주인 줄 알았는데 매출의 62%가 전기차 배터리 열차단. 단열주로 알고 사면 전기차 부품주를 사는 겁니다.
- 동성화인텍: 단열 관련주로 묶이지만 실체는 LNG선 조선 기자재.
- 후성·원익머트리얼즈: 반도체 소재주.
이름이나 연상으로 담으면 엉뚱한 산업을 사게 됩니다. 리튬 ETF에서 수업료를 냈는데 여기서 또 낼 순 없죠.
히트펌프 투자 종목, 매수 게이트를 통과한 곳은
실체를 확인한 뒤엔 세 관문을 통과해야 합니다. 밸류(자기 역사 밴드 하단인가), 목표가(달성률로 할인해도 상승 여력이 있나), 모멘텀(고점 추격이 아니라 눌림인가).
통과한 건 경동나비엔 한 곳이었습니다. 당시 내년 예상 PER 6.8배로 5년 평균보다 35% 쌌고, 이익은 30% 성장 중, 할인한 목표가로도 +13%, 주가는 고점 대비 31% 눌려 있었어요. 히트펌프 신제품(PEM550 공기열 보일러, R32 냉매)을 7월부터 양산하기 시작해서 히트펌프 관련주로 분류된 거죠.
그런데 여기서 고백할 게 하나 있습니다. 영상에서 저는 이 제품을 “프로판, 그러니까 R290 히트펌프”라고 소개했어요. 틀렸습니다. PEM550이 쓰는 냉매는 R32(GWP 675)입니다. 바로 몇 분 전 2부에서 “675짜리 R32도 저GWP라고 부르는 착시를 조심하라”고 열변을 토해 놓고, 정작 그 R32를 쓰는 제품을 GWP 3짜리 프로판으로 둔갑시킨 거죠. 저GWP 라벨 조심하라고 해놓고 몇 분 뒤에 제가 같은 라벨에 속을 뻔했습니다. 리튬 ETF에 이어 이번엔 냉매에서 수업료를 냈네요. R32가 나쁜 냉매라는 뜻은 아닙니다. 구형 R410A보다 GWP가 3분의 1 수준이라 과도기 냉매로 널리 쓰여요. 다만 “친환경 끝판왕 프로판”과는 급이 다르니, 이 종목을 친환경 냉매 서사로 사면 안 된다는 점만 분명히 해 둡니다.
근데 반전은 하나 더 있습니다. 주매출은 히트펌프가 아니라 북미 보일러·온수기였습니다. 히트펌프는 양산 몇 달 차라 매출 기여가 사실상 아직 없어요. 테마로 산 게 아니라 밸류로 통과한 겁니다.
해외로 눈을 돌려봤지만 다이킨은 좋은 회사인데 너무 비싸고 고점 추격 상태, 미국 칼라일은 ROE 39%의 A급 우량주지만 안전마진이 얇아 보류. 재밌게도 세 종목 모두 “히트펌프주”가 아니었어요. 경동나비엔은 북미 보일러, 다이킨은 에어컨이 90%, 칼라일은 지붕 교체. 판정을 가른 건 서사가 아니라 밸류였습니다.
히트펌프 ETF, 그래서 살까?
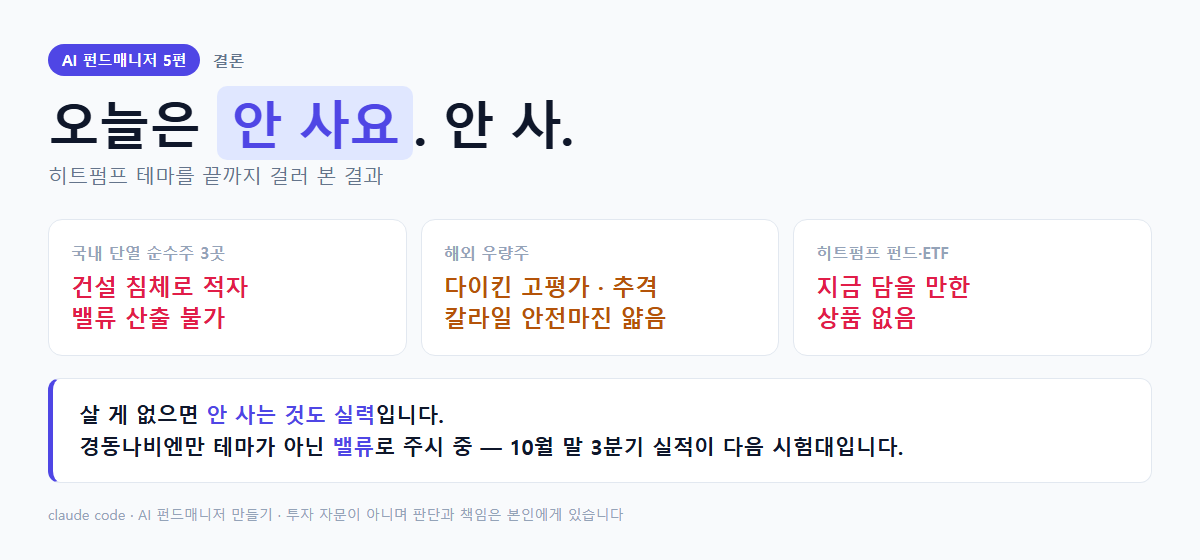
결론. 국내 단열 순수주 세 곳은 건설 침체로 적자라 밸류를 낼 수조차 없었고, 해외 우량주는 비싸거나 보류, 지금 담을 만한 히트펌프 펀드나 ETF도 없었습니다. 그래서 오늘은 안 삽니다. 안 사. 살 게 없으면 안 사는 것도 실력이니까요.
세 질문에 답하면 이렇습니다.
- 수요는 실존한다 — 정책·경제성 모두 숫자로 확인
- 수혜 상장사는 얇다 — 이름만 히트펌프인 종목이 대부분
- 지금 테마로 살 건 없다 — 경동나비엔만 “밸류”로 주시
후일담: 리튬 ETF와 경동나비엔, 그 뒤로
- 리튬 ETF: 2편 −2.9% → 3편 −8.6% → 지금(10/2 기준) −13.9%. 이름에 속은 수업료가 계속 쌓이는 중입니다. 추가 매수 계획은 없고 관망합니다.
- 경동나비엔: 영상 이후 실제 돈 대신 모의투자로 1회차(1주, 63,300원)를 담아 방법론을 검증하고 있습니다. 10/2 기준 61,000원, −3.6%. 진짜 시험대는 10월 말 3분기 실적인데, 두 가지를 따로 보려고 합니다. 북미 보일러 가격 인상이 만든 지금의 이익, 그리고 히트펌프 초기 매출. 앞의 것이 좋아도 뒤의 것이 안 나오면 히트펌프 논거는 아직 검증 전입니다.
※ 영상에서 경동나비엔 PEM550을 R290 냉매라고 설명했는데 실제로는 R32 냉매(GWP 675)입니다. 블로그 본문은 바로잡혀 있고, 유튜브 설명란에도 정정 코멘트 추가 예정입니다.
Comments