코스피 폭락 후 V자 반등일까 L자 장기침체일까 — 100년 15개 폭락 사례로 본 회복 패턴 (AI 펀드매니저 6편)
코스피가 6월에 사상 최고 9,115를 찍고, 한 달 만에 31% 폭락해서 6,332까지 내려왔습니다. 계좌를 열어 본 분들은 다 같은 생각을 하셨을 거예요. 이 다음은 뭘까. 바닥 다지고 횡보? 다시 폭등? 아니면 일본처럼 잃어버린 10년?
이번 편은 AI 펀드매니저의 “짧은지식” 편입니다. 특정 종목을 고르는 대신, 코스피 폭락 이후를 짐작하려면 무엇을 봐야 하는지를 AI와 함께 역사 데이터로 따져 봤습니다. 방법은 단순합니다. 100년 동안 미국·일본·대만·중국에서 급등했다가 폭락한 사례 15개를 전부 모아서, 폭락 다음에 어떻게 됐는지 하나씩 확인했습니다.
- V자 반등 — 빨리 회복했나
- 바닥 횡보 — 바닥에서 오래 다졌나
- L자 장기침체 — 영영 못 돌아왔나
주식 폭락 사례 15개, V자 반등이 제일 흔했다
일단 분포부터 보면 이렇습니다.
| 폭락 이후 전개 | 건수 | 대표 사례 |
|---|---|---|
| V자 반등 | 7건 | 코로나 미국 −34% → 5개월 만에 회복 |
| 바닥 횡보 | 3건 | 닷컴 이후 S&P500 7년, 홍콩 항셍 10년 |
| L자 장기침체 | 5건 | 일본 34년, 대만 30년, 중국 2007년 고점 19년째 미회복 |
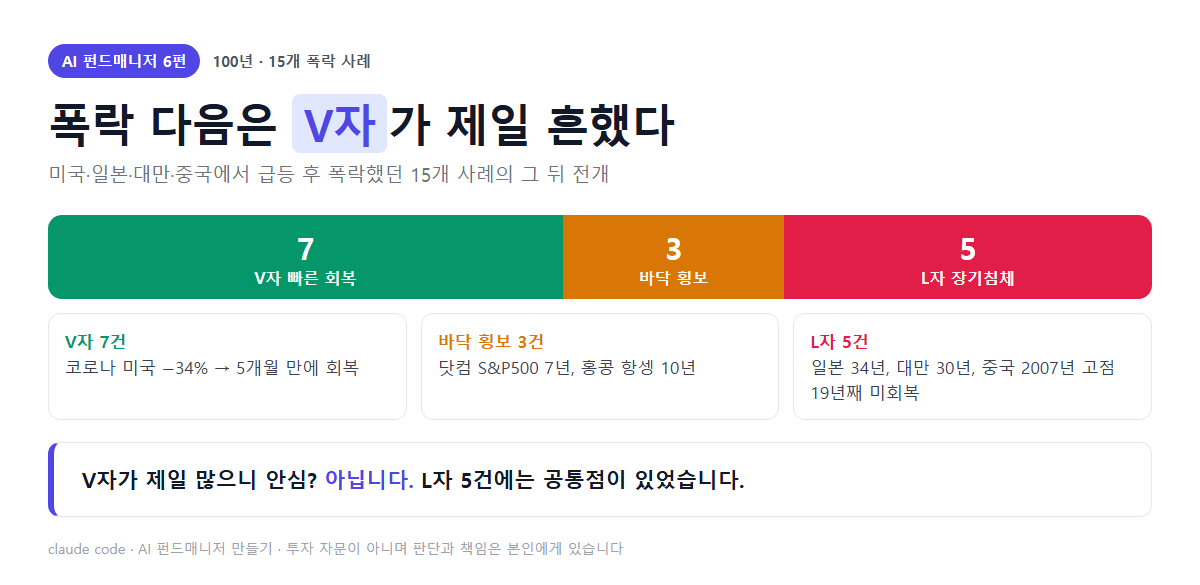
V자 반등이 제일 많으니까 안심해도 될까요? 아닙니다. 여기서 반전이 있었어요.
L자 장기침체 5건의 공통점 — 그리고 가짜 반등의 함정
L자 다섯 건을 보다가 소름이 돋았습니다. 일본은 1989년 버블이 터지고 고점 회복까지 34년이 걸렸습니다. 대만은 30년. 중국은 2007년 고점을 19년째 아직도 못 넘고 있고요. 그리고 이 다섯 건에는 공통점이 하나 있었습니다.
그 전에 짚고 갈 무서운 함정이 하나 더 있습니다. 1929년 대공황입니다. 폭락하고 나서 무려 50%나 반등했거든요. 다들 이제 바닥이다 하고 들어갔는데, 그게 가짜 반등이었습니다. 그 뒤에 더 큰 2차 붕괴가 와서 결국 −89%까지 빠졌습니다.
폭락 직후의 반등이 진짜 바닥인지 가짜인지 구분하는 것, 코스피 폭락 이후를 볼 때 제일 어려운 지점이 바로 이거예요.
V자 반등과 L자 침체를 가른 건 낙폭이 아니라 원인이었다
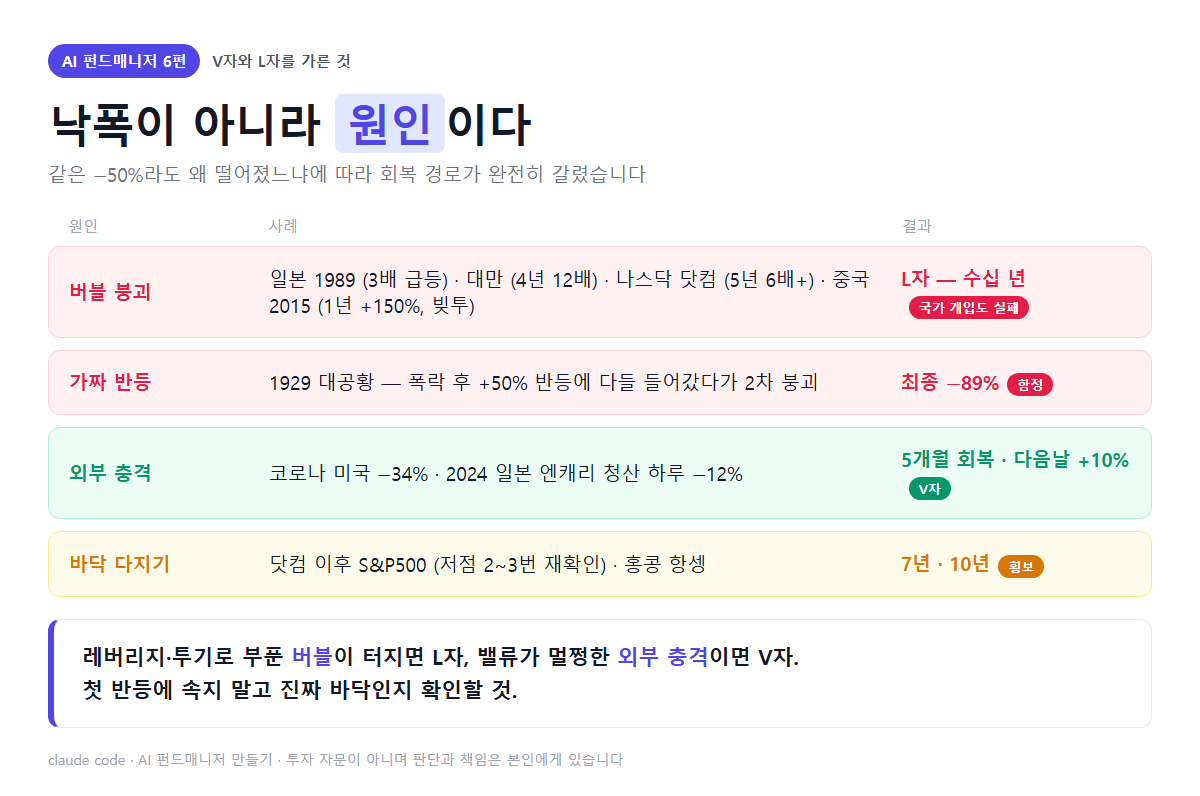
15개 사례를 다 펼쳐 놓고 보니 결론이 분명해졌습니다. 폭락 이후 결과를 가른 건 얼마나 떨어졌느냐(낙폭)가 아니라 왜 떨어졌느냐(원인)였습니다.
- L자 장기침체가 된 건 전부 레버리지와 투기로 부푼 버블이 터진 경우였습니다.
- V자 반등으로 빨리 돌아온 건 코로나, 금리, 관세 같은 외부 충격이었습니다.
같은 −50%라도 원인이 버블이냐 외부 충격이냐에 따라 운명이 완전히 갈렸습니다.
버블 붕괴형: 급등폭부터 비정상이다
버블형은 오를 때부터 티가 납니다. 급등폭이 비정상이에요.
- 일본: 3배
- 대만: 4년에 12배
- 나스닥 닷컴 버블: 5년에 6배 넘게
- 중국 2015년: 1년에 150%, 그것도 대부분 빚투로
이렇게 부푼 건 터지면 국가가 개입해도 못 살립니다. 중국 2015년이 그걸 증명했죠.
외부 충격형: 밸류가 멀쩡하면 금방 돌아온다
반대로 외부 충격형은 회복이 빠릅니다.
- 코로나 때 미국은 34% 빠졌는데 5개월 만에 회복했습니다.
- 2024년 일본은 엔캐리 청산으로 하루 12% 폭락했는데, 다음날 바로 10% 반등했고요.
밸류가 안 변했고 정책 대응이 빠르면 충격은 금방 지나갑니다.
바닥 횡보형: 첫 반등에 속지 말 것
V자도 L자도 아니고 바닥에서 몇 년씩 다진 경우도 있었습니다. 닷컴 버블 때 S&P500은 저점을 두세 번 다시 확인하면서 7년 만에 회복했고, 홍콩 항셍도 회복하는 데 10년이 걸렸습니다. 대공황 때와 같은 교훈이에요. 첫 반등에 속지 말고 진짜 바닥인지 확인할 것.
지금 코스피는 버블일까 외부 충격일까
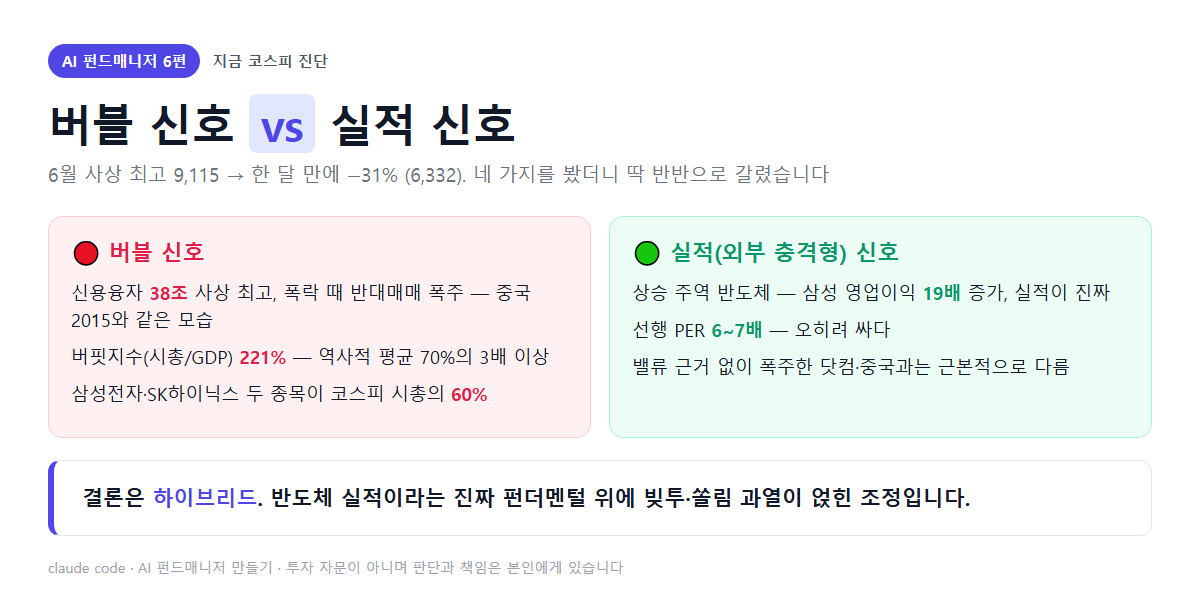
그럼 이번 코스피 폭락은 어느 쪽일까요? 네 가지를 봤습니다. 빚투, 밸류, 급등 원인, 폭락 방아쇠. 그런데 결과가 딱 반반으로 갈렸습니다.
버블 신호: 신용융자 38조, 반대매매, 버핏지수 221%
- 신용융자 38조 원으로 사상 최고였고, 폭락 때 반대매매가 쏟아졌습니다. 이건 중국 2015년이랑 똑같은 모습이에요.
- 시가총액을 GDP로 나눈 버핏지수가 6월에 221%였습니다. 역사적 평균이 70%인데 세 배가 넘은 거죠.
- 삼성전자와 SK하이닉스 두 종목이 코스피 시가총액의 60%를 차지했습니다.
실적 신호: 반도체 영업이익 19배, 선행 PER 6~7배
그런데 외부 충격형 신호도 강합니다.
- 이번 상승의 주역인 반도체는 삼성 영업이익이 19배 늘 만큼 실적이 진짜였습니다.
- 선행 PER은 6~7배로 오히려 쌉니다.
밸류 근거 없이 폭주한 닷컴이나 중국과는 근본적으로 다릅니다. 실적은 진짜지만, 과열과 쏠림도 진짜였던 거예요.
| 구분 | 신호 | 닮은 사례 |
|---|---|---|
| 버블 신호 | 신용융자 38조 사상 최고, 반대매매 폭주 | 중국 2015 |
| 버블 신호 | 버핏지수 221% (평균 70%의 3배 이상) | — |
| 버블 신호 | 삼성·하이닉스 2종목이 시총 60% | — |
| 실적 신호 | 삼성 영업이익 19배 증가 | 외부 충격형 |
| 실적 신호 | 선행 PER 6~7배 | 외부 충격형 |
결론: 코스피는 하이브리드, V자 반등 경향이지만 조건부
그래서 제 결론은 하이브리드입니다. 반도체 실적이라는 진짜 펀더멘털 위에 빚투와 쏠림 과열이 얹힌 조정이에요. 성격상 V자 반등 쪽에 더 가깝습니다. 실적이 받쳐주고, 폭락 후 벌써 반등도 나왔거든요.
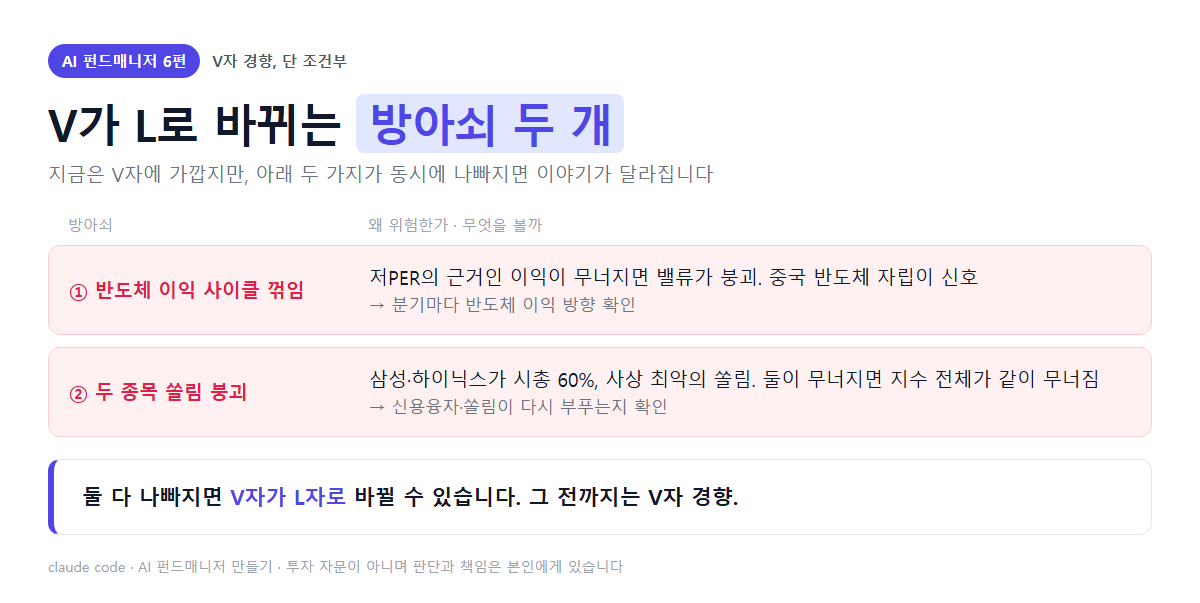
다만 조건부입니다. V자가 L자로 바뀌는 방아쇠가 딱 두 개 있습니다.
- 반도체 이익 사이클이 꺾이면. 저PER의 근거인 이익이 무너지면 밸류도 같이 무너집니다. 중국의 반도체 자립이 그 신호가 될 수 있고요.
- 두 종목 쏠림이 무너지면. 삼성전자와 SK하이닉스가 코스피 시총의 60%, 사상 최악의 쏠림입니다. 이 둘이 무너지면 지수 전체가 묶여서 같이 무너집니다.
코스피 V자 반등을 확인하려면 이 두 지표를 본다
그래서 저는 두 가지를 지켜보려고 합니다.
- 분기마다 반도체 이익 방향. 꺾이기 시작하면 L자를 경계해야 합니다.
- 신용융자와 쏠림이 다시 부푸는지. 과열이 재점화되는지 보는 거예요.
이 둘이 다 나빠지면 V자가 L자로 바뀔 수 있습니다.
정리 — 폭락 다음은 원인이 정한다
- 폭락 다음이 V자 반등이냐 L자 침체냐는 낙폭이 아니라 원인이 가른다.
- 버블이 터진 거면 L자로 수십 년, 외부 충격이면 V자로 금방 돌아온다.
- 지금 코스피는 반도체 실적이라는 진짜 위에 빚투와 쏠림 과열이 얹힌 하이브리드다. V자 경향이지만 반도체 이익과 쏠림에 조건부다.
이 글은 투자 자문이 아니라 제 분석 기록입니다. 판단과 책임은 본인에게 있습니다.
Comments