삼성SDI 전망, 흑자전환했는데 CATL이 더 싸다? — AI 데이터센터 3대 병목(물·전력·ESS)과 리튬 수요 (AI 펀드매니저 7편)
이번 편은 AI 펀드매니저의 “딥다이브” 편입니다. 출발점은 AI 회의론자들이 자주 드는 근거 하나였어요.
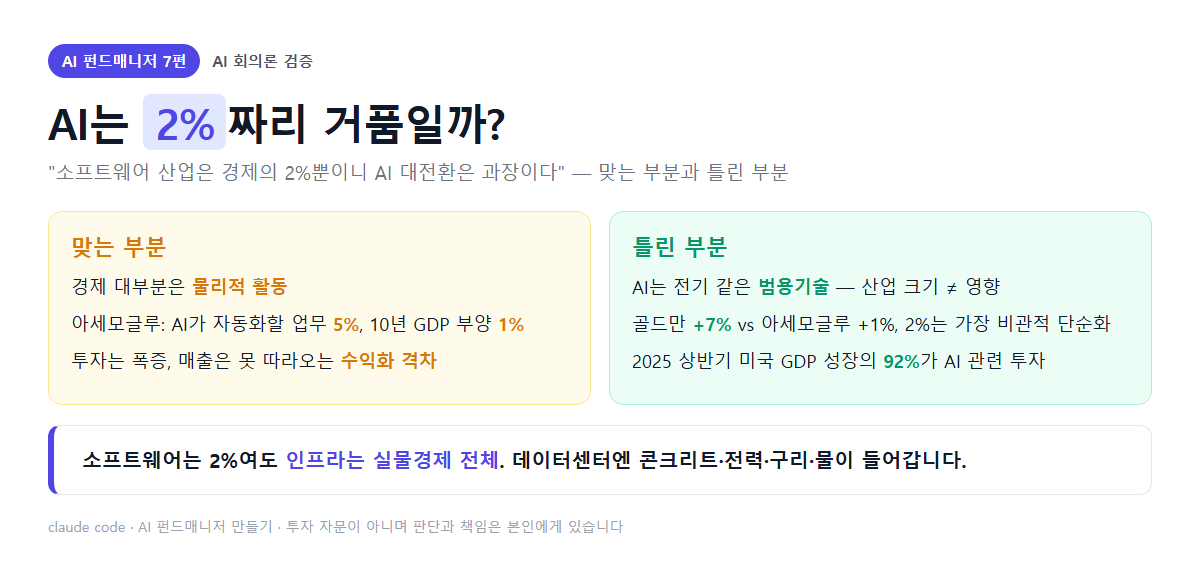
소프트웨어 산업은 경제의 2%뿐이다. AI가 아무리 대단해도 나머지 98%는 안 바뀌니까 대전환은 과장이다.
이거 일리 있는 분석일까요? 하나씩 뜯어보다 보니 이야기가 AI 데이터센터로, 데이터센터를 막는 물·전력·전기저장(ESS) 병목으로, 그리고 결국 리튬과 삼성SDI 흑자전환까지 흘러갔습니다. 마지막엔 꽤 이상한 결론이 나왔고요. 이긴 회사가 제일 쌌습니다.
AI는 2%짜리 거품일까? — 회의론의 맞는 부분과 틀린 부분
일단 맞는 부분부터요. 경제 대부분은 물리적 활동입니다. 건물 짓고, 물건 나르고, 사람 돌보는 데서 GDP가 나오죠. 노벨경제학상을 받은 아세모글루는 AI가 자동화할 업무가 5%뿐이고, GDP 부양 효과는 10년간 1% 정도라고 봅니다. 투자는 폭증하는데 매출은 못 따라오는 수익화 격차도 실재하고요. 여기까진 회의론이 맞습니다.
그런데 틀린 부분이 있습니다. 소프트웨어 2%로 AI 영향을 재는 건 잣대 자체가 틀렸어요. AI는 소프트웨어 산업에만 머무는 게 아니라 모든 산업에 침투하는 범용기술입니다. 전기처럼요. 전기 산업이 GDP의 2%라고 전기 효과가 2%인가요? 골드만삭스는 +7%, 아세모글루는 +1%를 봅니다. 2%는 가장 비관적인 단순화예요.
핵심 반전은 이겁니다. AI는 인프라 투자를 촉발합니다. 데이터센터를 짓게 만들죠. 그러려면 콘크리트, 전력, 구리, 물이 실물로 들어갑니다. 2025년 상반기 미국 GDP 성장의 92%가 AI 관련 투자였어요. 소프트웨어는 2%여도, 인프라는 실물경제 전체인 겁니다.
AI 데이터센터 증설을 막는 3대 병목 — 물·전력·저장
그런데 데이터센터를 짓고 싶어도 못 짓게 막는 병목이 세 개 있습니다. 물이 모자라고, 전기가 모자라고, 배터리가 모자라요. 이 세 개의 산을 하나씩 넘어보겠습니다. 병목이 있는 곳에 돈이 쌓이거든요.
AI 대전환이 진짜냐 아니냐는 논쟁은 일단 접어둬도 됩니다. 그것과 관계없이 데이터센터를 지으려면 이 산들을 넘어야 하니까요.
첫 번째 산: 데이터센터 냉각용수 — 도시 하나만큼 물을 마신다
데이터센터는 서버를 식히는 데 어마어마한 물을 씁니다.
- 미국 데이터센터 냉각용수 2023년 170억 갤런
- 시설 한 곳이 하루 40만~500만 갤런, 그중 85%가 증발
그래서 지자체가 데이터센터 건설을 막기 시작했어요. 물 부족을 이유로 반대해 취소된 프로젝트가 2024년 6건에서 2025년 25건으로 4배 늘었습니다. 애리조나 투손은 아마존 연계 프로젝트를 시의회 만장일치로 부결했고, 우루과이와 칠레에서는 구글이 물 때문에 건설을 못 하고 있어요.
그러니 물을 안 쓰는 냉각으로 갈 수밖에 없습니다. 마이크로소프트는 밀폐형 무수냉각을 밀고, 업계는 액침냉각이나 다이렉트 액체냉각으로 전환하는 흐름이에요.
데이터센터 냉각 수혜주 — 이미 다 올랐다
- 대표 주자 버티브(Vertiv): 백로그가 150억 달러. 그런데 선행 PER 54
- 엔벤트, 모딘, 문터스도 있지만 이미 다 급등
함정도 있어요. 순수 액침냉각·냉각액 회사들은 다 대기업에 팔렸습니다. 리퀴드스택은 트레인이, 쿨잇은 이콜랩이 인수했죠. 냉각액 시장 자체도 2억 달러가 안 될 만큼 작고요. 한국 액침냉각 관련주로 묶이는 GST, 케이엔솔은 아직 매출도 없는 테마주입니다.
그나마 물과 냉각을 결합한 이콜랩이 후보인데, 투자의견은 보류입니다.
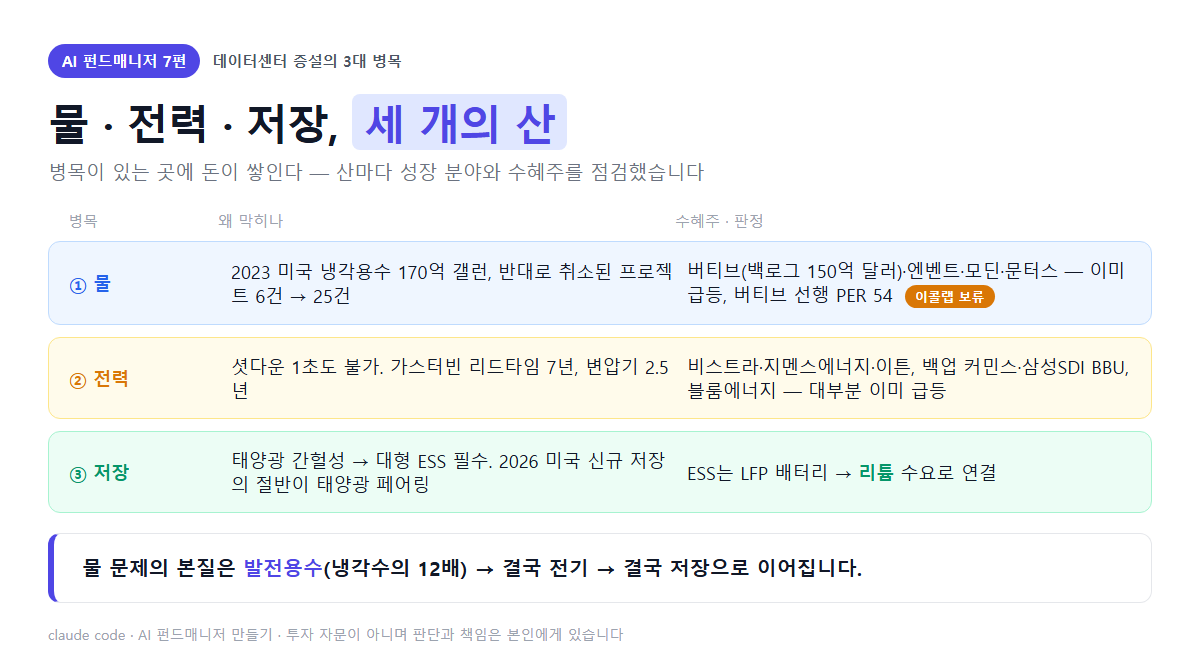
그리고 사실 물 문제의 본질은 냉각수가 아니라 발전용수에 있어요. 발전에 쓰는 물이 냉각수의 12배거든요. 결국 전기 문제로 이어집니다.
두 번째 산: 데이터센터 전력 — 1초도 끌 수 없다
전기 문제가 물보다 큽니다. 데이터센터는 셧다운이 재앙이라 1초도 못 끕니다. 그래서 자체 백업 전력이 필수예요.
백업은 이원 구조입니다.
- UPS(배터리)가 밀리초 만에 전환해서 몇 분을 버티고
- 그사이 발전기가 수십 초 안에 기동됩니다
여기서 오해 두 개를 짚고 갑니다.
- 배터리로 발전하는 게 아닙니다. 실제 발전은 발전기가 하고, 배터리는 발전기가 올라올 때까지 다리 역할만 해요.
- 특수 배터리라서 즉시 대응하는 것도 아닙니다. 즉시성은 배터리 화학이 아니라 UPS 전력전자가 배터리에 상시 물려 있는 구조 덕분이에요. 배터리 자체는 범용 LFP로 수렴하고 있고, “즉시응답 특화 하드웨어” 시장은 크지 않습니다.
진짜 병목은 전력 그 자체입니다. 대형 가스터빈 리드타임이 7년, 변압기는 2년 반, 기존 원전은 희소합니다. 돈으로 빨리 못 푸는 물리적 제약이죠.
전력 수혜주 — 이것도 대부분 이미 급등
- 전력: 비스트라, 지멘스에너지, 이튼
- 백업: 커민스, 삼성SDI BBU(백업 배터리 유닛)
- 상시전원(연료전지): 블룸에너지
그런데 이것도 대부분 이미 급등했습니다.
세 번째 산: 전기저장(ESS) — 태양광은 밤에 안 나온다
데이터센터가 왜 재생에너지로 가냐면, 계통 연결을 몇 년씩 기다려야 하고 무탄소 요구도 있어서 태양광을 직접 조달하기 시작했기 때문이에요. 하이퍼스케일러가 미국 기업 태양광 계약의 98.7%를 차지합니다.
그런데 태양광엔 치명적 약점이 있죠. 밤엔 안 나오고 흐리면 줄어드는 간헐성. 24시간 쉬지 않고 돌아야 하는 데이터센터엔 전기저장이 필수가 됩니다.
그래서 답이 대형 ESS예요.
- 태양광에 배터리를 붙인 에너지 파크
- 계통을 우회하는 비하인드 더 미터(behind-the-meter) 배터리
- 2026년 미국 신규 전기저장의 절반이 태양광과 페어링
UPS와 ESS는 다릅니다. UPS는 몇 분 백업, ESS는 몇 시간을 저장해서 피크를 깎습니다. 데이터센터는 이제 둘 다 도입해요. ESS 시장이 급성장하는데 데이터센터가 새 수요축이 됐고, 플렉스젠 같은 회사는 아예 UPS를 ESS로 대체하는 방향으로 가고 있습니다.
ESS가 리튬 수요를 되살렸다 — LFP 배터리와 탄산리튬 가격
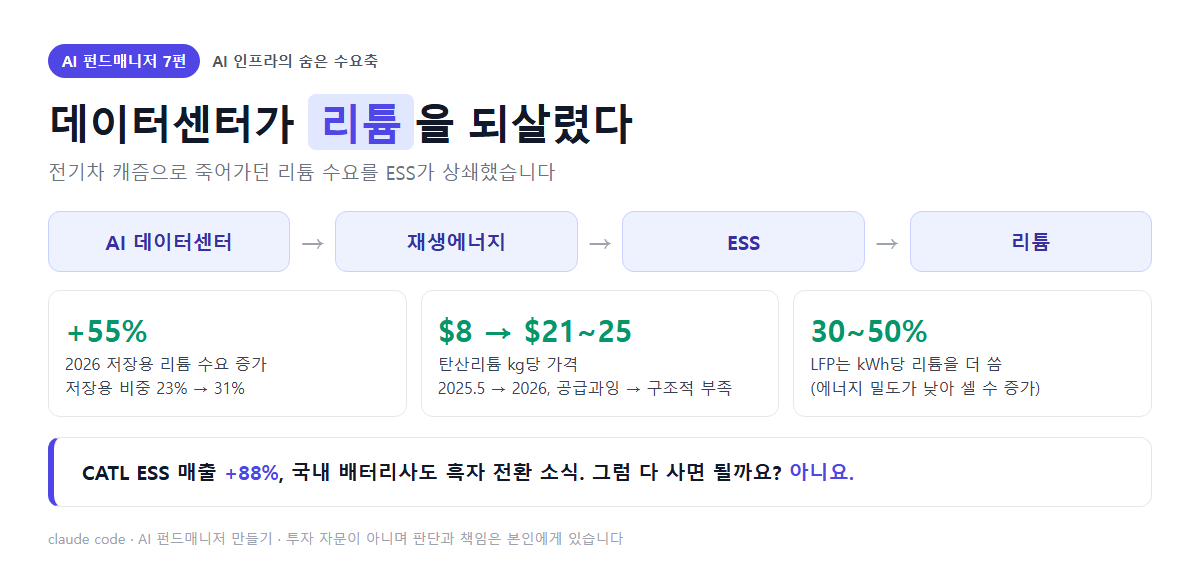
그럼 이 ESS는 무슨 배터리를 쓸까요? LFP, 즉 리튬이 필요합니다.
LFP는 에너지 밀도가 낮아서 같은 용량을 내려면 셀 수가 늘어납니다. 그래서 kWh당 리튬을 30~50% 더 써요.
이러다 보니 리튬 수요가 이동하고 있습니다.
- 2026년 전기저장용 리튬 수요 +55%
- 전체 리튬 소비 중 저장용 비중 23% → 31%
- 전기차 캐즘을 ESS가 상쇄한 겁니다
가격도 실제로 반등했어요. 탄산리튬이 2025년 5월 kg당 8달러에서 2026년 21~25달러로 올랐습니다. 2년 공급과잉이 끝나고 2026년엔 구조적 공급부족으로 전환됐고요.
배터리 회사들도 살아났습니다. CATL은 ESS 매출이 88% 늘었고, 국내 업체들도 흑자로 돌아섰다는 소식이 들려왔습니다.
정리하면 이런 연쇄입니다. 데이터센터가 재생에너지를 부르고, 재생에너지가 ESS를 부르고, ESS가 리튬을 되살렸다. AI 데이터센터가 죽어가던 리튬을 되살린 거예요. AI 인프라의 숨은 수요축이죠.
데이터센터 수혜주, 다 사면 될까? — 병목은 진짜, 가격은 이미 비싸다
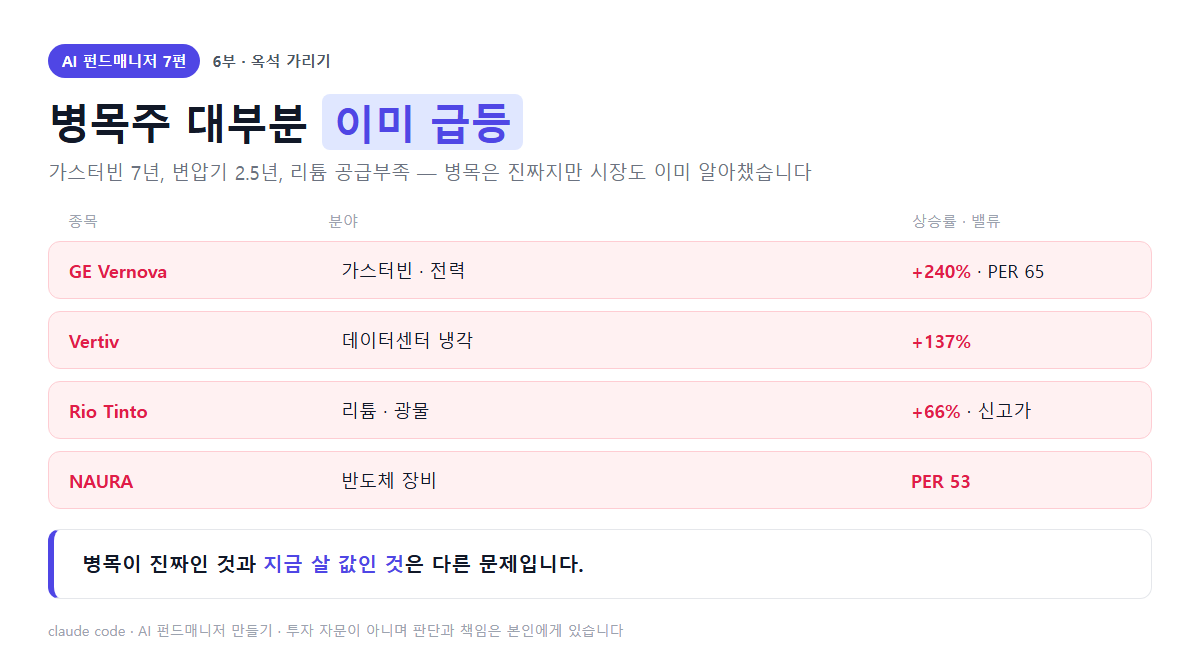
그럼 이 회사들 다 사면 되냐? 아니요. 혁신과 수요가 진짜여도 옥석은 밸류가 가립니다.
일단 확실히 해둘 것. 병목은 진짜입니다. 가스터빈 7년, 변압기 2년 반, 리튬 공급부족. 이건 테마가 아니라 물리적 제약이에요.
그런데 대부분 이미 비쌉니다.
| 종목 | 분야 | 상승률 · 밸류 |
|---|---|---|
| GE 버노바 | 가스터빈·전력 | 1년 +240%, PER 65 |
| 버티브 | 데이터센터 냉각 | +137% |
| 리오틴토 | 리튬·광물 | +66%, 신고가 |
| 나우라 | 반도체 장비 | PER 53 |
병목이 진짜인 걸 시장이 이미 다 알아챘죠. 병목이 진짜인 것과 지금 살 값인 것은 다른 문제입니다.
삼성SDI 흑자전환, 숫자로 확인해 보니 — 절반이 보조금
앞에서 세운 가정이 하나 있었죠. ESS 수요가 국내 기업을 흑자로 돌려세웠다. 바로 삼성SDI 이야기인데요. 이게 진짜인지 숫자로 확인해 봤습니다.
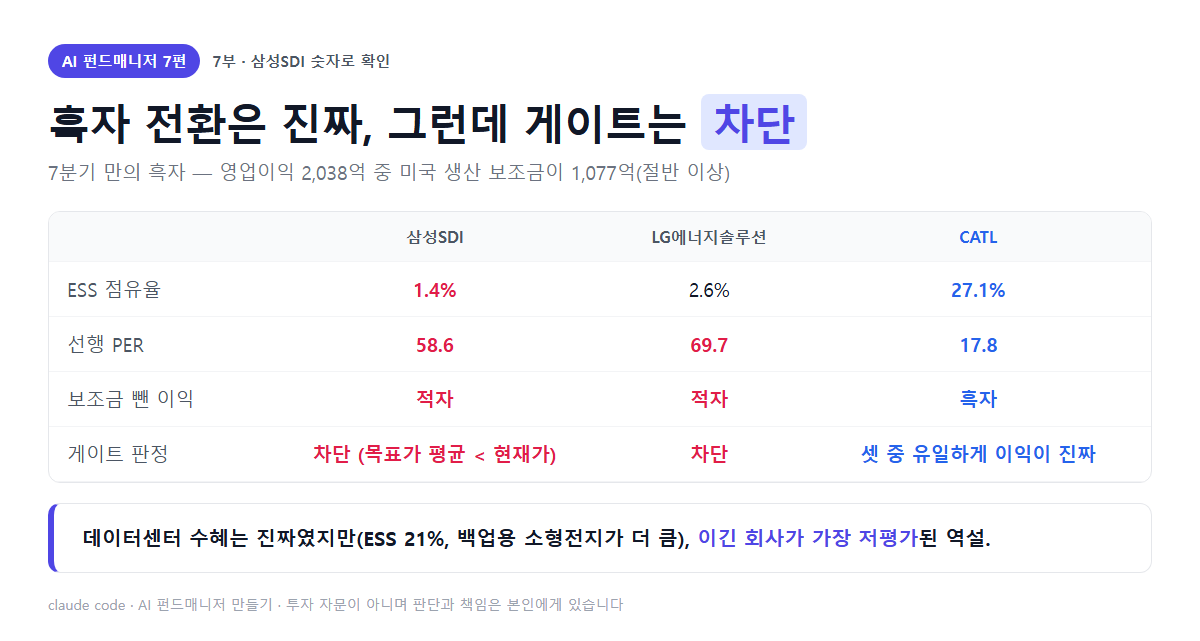
7분기 만의 흑자는 사실이었어요. 그런데 영업이익 2,038억 원 중 미국 공장에서 만들면 주는 생산 보조금이 1,077억 원입니다. 절반이 넘어요.
데이터센터 수혜도 진짜였습니다. ESS가 21%, 그리고 백업 전원용 소형전지 쪽이 더 컸어요. 경로는 달랐지만 결국 데이터센터가 살린 게 맞습니다.
삼성SDI 게이트 결과: 차단
그런데 매수 게이트에 걸어보니 결과는 차단이었어요.
- 선행 PER 58.6 — 과열 구간
- 증권사 목표가 평균(462,550원)이 오히려 현재 주가보다 낮음
더 중요한 것도 봤습니다. ESS 점유율을 세어보니 삼성SDI는 1.4%, 작년보다 오히려 줄었어요. CATL은 27.1%입니다.
LG에너지솔루션도 차단
LG에너지솔루션도 게이트에 걸어봤어요. 출하량이 세 배 넘게 늘어 실적은 훨씬 좋습니다. 그런데 선행 PER 69.7로 삼성보다 비싸고, 생산 보조금을 빼면 여기도 적자예요.
역설: 이긴 회사가 가장 싸다 — CATL
이상하게도 진짜 승자라고 할 수 있는 CATL이 제일 쌉니다. 선행 PER 17.8에, 셋 중 유일하게 이익이 진짜입니다.
| 삼성SDI | LG에너지솔루션 | CATL | |
|---|---|---|---|
| ESS 점유율 | 1.4% | 2.6% | 27.1% |
| 선행 PER | 58.6 | 69.7 | 17.8 |
| 보조금 뺀 이익 | 적자 | 적자 | 흑자 |
그렇다고 CATL로 바로 풀매수? 영상 마지막 장면이 그 답입니다. 지금이 눌림목이 아니고, 중국 리스크라는 벽도 남아 있거든요.
정리 — AI 데이터센터 투자, 돈은 어디로 흐르나
- AI 2% 회의론은 잣대가 틀렸다. 소프트웨어는 2%여도 인프라 투자는 실물경제 전체다.
- 데이터센터 3대 병목은 물·전력·저장. 물 → 발전용수 → 전기 → ESS로 이어진다.
- ESS가 리튬을 되살렸다. 저장용 리튬 수요 +55%, 탄산리튬 가격 반등.
- 병목은 진짜지만 수혜주 대부분은 이미 비싸다. 버티브, GE 버노바, 리오틴토 모두 급등 후.
- 삼성SDI 흑자전환은 진짜지만 절반이 보조금, 게이트는 차단. LG에너지솔루션도 차단. 이긴 회사(CATL)가 가장 저평가라는 역설.
이 글은 투자 자문이 아닙니다. 언급된 종목과 수치는 공개 자료 기반 개인 분석이고, 판단과 책임은 본인에게 있습니다.
Comments