저평가 주식 찾는 법 — 코스피·코스닥 3,900종목 AI 스크리닝, 저PER 함정 3가지와 모의투자 (AI 펀드매니저 9편)
펀드에만 투자하다 보니 조금 지루해졌습니다. 중간에 122만 원은 이미 덜어냈고, 채권이랑 리튬에 18만 원을 더 넣었어요. 남은 건 평단 대비 거의 그대로입니다.
그래서 이번 편은 개별 종목입니다. 그것도 코스피·코스닥 전 종목 3,900개를 다 훑어서 저평가 주식을 찾아봤어요. 결론부터 말하면 3,900개 중에 딱 2개가 남았고, 지난 히트펌프 편에서 찾은 경동나비엔까지 셋으로 모의투자를 시작했습니다.
영상과 이 글은 8월에 진행한 기록입니다. 포트폴리오 숫자는 8월 28일 기준이에요.
저평가 주식 찾는 법 — 예전엔 네이버 증권을 손으로 훑었다
제가 예전에 저평가 주식을 찾던 방식이 있어요. 네이버 증권에 들어가서 전 종목을 그냥 쭉 훑어봅니다. PER 낮고, PBR 낮고, ROE 높은 걸로 리스트를 뽑은 다음, 나름대로 성장 시나리오를 그려 보고 점수를 매겨서 샀어요.
문제는 오래 걸리고 주관적이라는 거였죠. 그런데 이제는 AI로 빠르게, 많이 찾아볼 수 있잖아요. 그래서 생각했습니다. 이 방식을 코스피·코스닥 전 종목에 다 걸어 보면 어떨까?
국내 상장 종목은 코스피·코스닥 합쳐서 약 3,900개입니다. 그런데 여기엔 회사가 아닌 게 섞여 있어요. ETF·ETN이 970개, 우선주·스팩·리츠까지 빼면 진짜 회사는 약 2,800개예요. 이걸 사람이 하나하나 보는 건 불가능하니까, 제가 늘 하던 방식을 그대로 주식 스크리닝 자동화로 옮겼습니다.
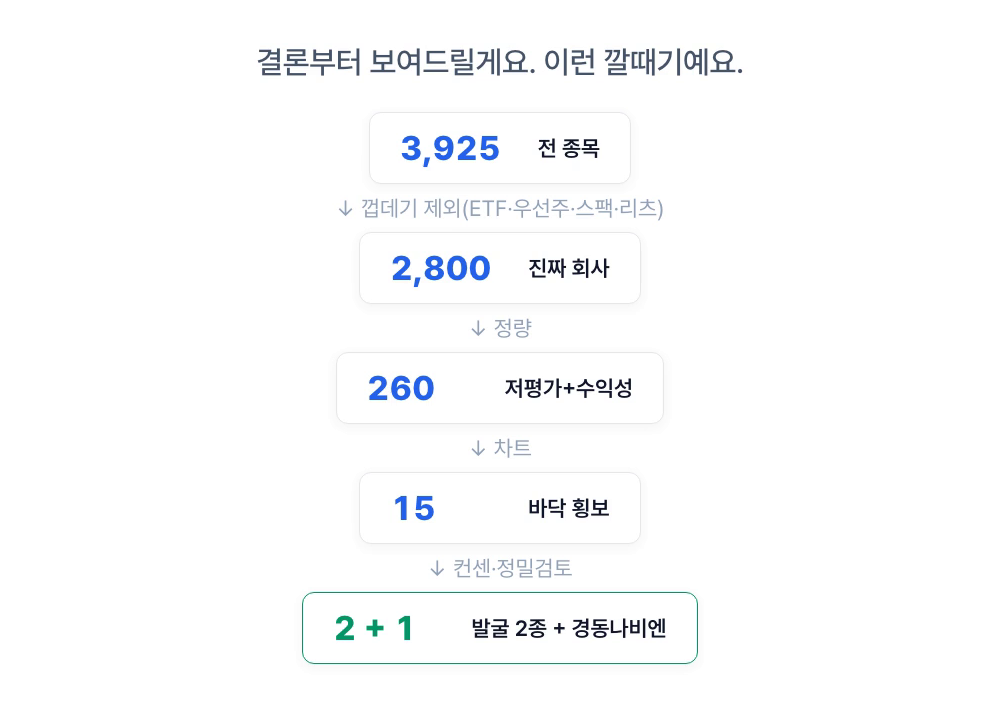
깔때기는 이렇게 생겼어요. 3,900 → 2,800 → 260 → 15 → 6 → 2. 각 단계를 하나씩 볼게요.
미리 하나 경고하자면, 이번 여정의 핵심 교훈은 이겁니다. 정량으로 싸 보인다고 진짜 싼 게 절대 아니에요. PER 1~2배짜리가 수두룩하게 나오는데 대부분 함정입니다. 그래서 게이트를 겹겹이 쌓는 거예요. 한 겹으로는 절대 못 걸러요.
1차 게이트 — 저PER만 보면 안 된다 (PER·PBR·ROE 정량 스크리닝)
1차는 정량 스크리닝이에요. 근데 저PER만 보면 안 됩니다. 앞선 편에서 배운 게 “단순 밸류는 죽었다”는 거였잖아요. 그래서 저평가에 수익성을 꼭 같이 걸었어요.
- PER 낮고, PBR 낮고
- ROE 8% 이상
- 성장주는 따로 PEG로 평가
이것만으로 3,900개가 260개로 줄었습니다.
그런데 여기서 조심해야 해요. PER 1~2배는 정상적인 저평가가 아닙니다. 대개 셋 중 하나예요.
- 일회성 이익으로 순간 부풀었거나
- 지주사나 건설사처럼 시장이 구조적으로 낮게 매기는 데 이유가 있거나
- 거래가 없어서 값이 안 붙는 경우
그래서 1차 통과는 그냥 후보일 뿐이에요. 저평가라는 뜻이 절대 아닙니다.
2차 게이트 — 바닥에서 평평하게 다지는 차트 (변동계수 CV)
2차는 차트예요. 저는 원래 차트도 꼭 봤거든요. 찾는 건 이런 종목입니다. 하락이 멈추고 바닥에서 평평하게 다지고 있는데, 이벤트 하나만 있으면 확 주목받을 수 있는 종목.
이걸 변동계수(CV, Coefficient of Variation)로 쟀어요. 최근 석 달 동안 주가가 몇 퍼센트 폭 안에서만 움직였는지를 보는 거예요. CV ≤ 0.10, 즉 좁은 박스권만 통과시켰습니다.
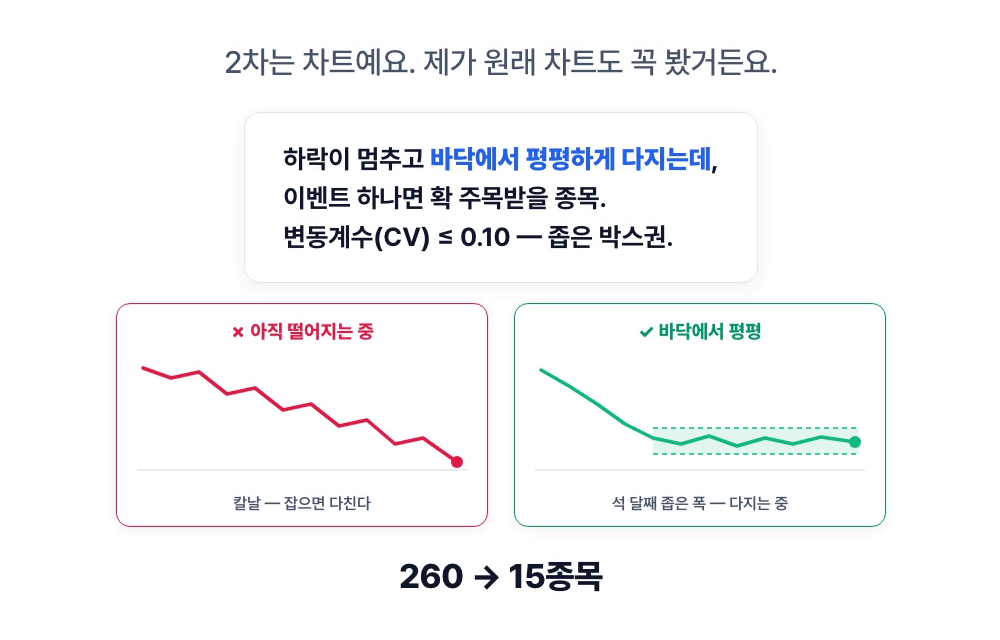
260개가 15개로 확 줄었어요. 바닥에서 조용히 다지고 있는 소외주들입니다. 그런데 여기서도 조심해야 했어요. 건설주가 4개나 끼어 있었거든요. PER 2~3배로 싸 보이지만 앞에서 말한 그 함정일 가능성이 크죠. 아직 안심하면 안 됩니다.
3차 게이트 — 후행 PER 대신 선행 PER, 목표주가는 할인
3차가 우리 게이트의 완성형이에요. 여기서 두 가지를 더합니다.
- 선행 PER: 네이버 증권에 뜨는 PER은 지난 실적 기준인 후행 PER이에요. 이걸 애널리스트 컨센서스 기준 선행 PER로 바꿨어요.
- 목표주가 할인: 증권사 목표주가를 그대로 믿지 않고 25%만 인정하는 식으로 할인했어요. 셀사이드(증권사)는 늘 낙관적이니까요. 그 할인된 목표가로 진짜 상승 여력을 계산합니다.
3차 게이트를 돌리자마자 선행 PER의 위력이 나왔어요. 선행 PER이 후행 PER보다 높다는 건, 지금 PER이 싼 게 곧 이익이 줄어들 거라서 그렇다는 뜻이거든요. 제이더블유생명과학, HDC, KCC건설이 딱 이 신호였어요. 1차에서 싸 보이던 게 3차에서 걸러진 거죠. 지금 싼 데는 이유가 있었던 겁니다.
컨센서스 없는 종목은 목표가를 직접 추산
또 재밌는 게 나왔어요. 15개 중 9개는 애널리스트 커버가 아예 없었습니다. 컨센서스 자체가 없는 거예요. 이게 양날의 검입니다. 아무도 안 봤으니 진짜 소외된 보석일 수도 있고, 볼 가치가 없어서 안 본 걸 수도 있죠.
그래서 이 9개는 목표주가를 직접 추산했어요.
- 과거 3년 이익 성장률의 절반만 보수적으로 반영
- 업종 평균 PER과 그 종목의 자기 평균 PER 중 낮은 쪽을 곱함
이게 또 착시를 걸러 줬어요. ROE 24%짜리 서호전기가 우리 계산으로는 오히려 비쌌거든요. 소외된 게 아니라 이미 적정가 이상이었던 겁니다.
1~3차 게이트 조건을 정리하면 이렇습니다.
[1차 정량]   PER ↓  ·  PBR ↓  ·  ROE >= 8%     (성장주는 PEG로 별도 평가)
[2차 차트]   최근 3개월 변동계수 CV <= 0.10     (바닥에서 좁은 박스권)
[3차 컨센]   후행 PER → 선행 PER(컨센서스 기준)
             증권사 목표주가는 25%만 인정 (셀사이드 낙관 할인)
             컨센 없으면(개념식): 목표가 = EPS × (1 + 3년 이익성장률 × 0.5)
                                  × min(업종 평균 PER, 자기 평균 PER)
[4차 정밀]   상승 여력 >= 10% 종목만 → 매출 구성 · 이익의 질 · 대주주 · 촉매 검토
4차 정밀검토 — 정량으로는 절대 안 보이는 저PER 밸류트랩 3가지
마지막 4차는 정밀검토예요. 상승 여력이 10% 넘게 나온 종목들을 웹으로 하나하나 파 봤어요.
- 실제 매출 구성이 뭔지
- 이익의 질이 좋은지
- 대주주가 무슨 생각인지
- 촉매가 있는지
여기서 정량 스크리닝으로는 절대 안 보이는 밸류트랩(value trap) 세 개가 드러났습니다.
함정 ① 이익의 질 — 태영건설의 저PER은 착시
태영건설이 저PER로 나왔는데, 파 보니 워크아웃 중이었고 그 이익이 건물 팔고 골프장 판 일회성 이익이었어요. 매출은 2년간 36% 역성장했고요. 자산을 다 팔면 남는 게 없죠. 저PER이 아니라 착시였습니다.
함정 ② 지배구조 — 시총보다 현금이 많은데 안 오르는 대원산업
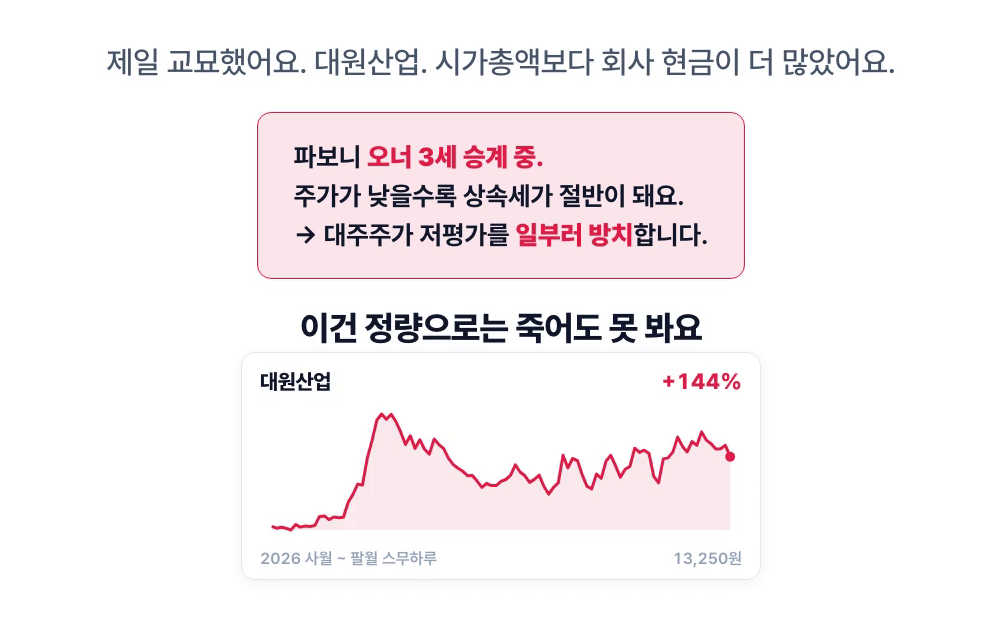
이게 제일 교묘했어요. 대원산업은 시가총액보다 회사가 가진 현금이 더 많았어요. 이 정도면 사야 되는 거 아닌가 싶잖아요?
그런데 오너 3세 승계 중이었어요. 주가가 낮을수록 상속세가 줄거든요. 그러니까 대주주가 저평가를 일부러 방치하는 거예요. 실적이 좋아도 안 오릅니다. 이건 정량으로는 죽어도 못 봐요.
함정 ③ 촉매 부재 — 싸지만 계속 싸게 방치될 엠에스씨
엠에스씨는 밸류도 실체도 다 괜찮았어요. 그런데 매출이 정체돼 있고, 소외됐고, 배당도 짜서 재평가를 촉발할 방아쇠가 없었어요. 싸긴 싼데 계속 싸게 방치될 이유가 있는 거죠. 밸류는 통과, 촉매는 탈락입니다.
3,900개 중 통과한 저평가 주식 — 메타바이오메드
드디어 통과한 종목이 나왔어요. 메타바이오메드입니다.
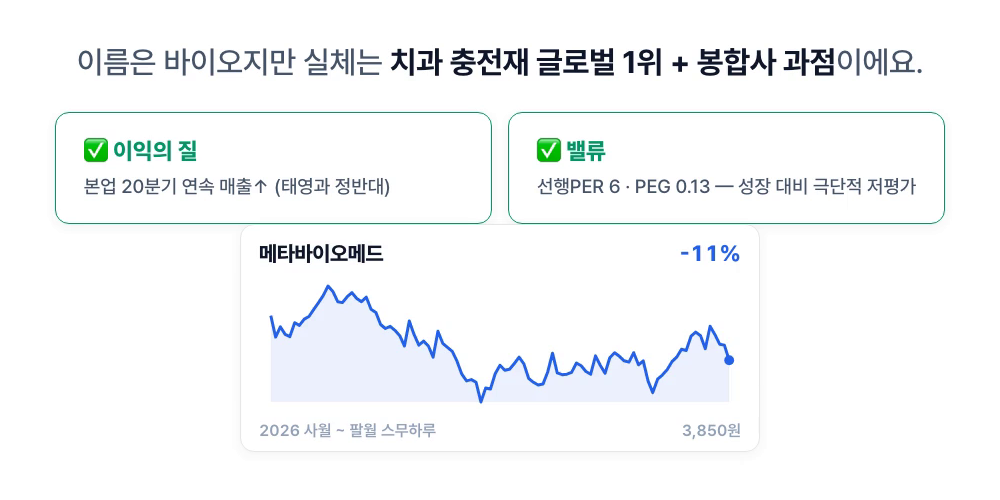
이름은 바이오지만 실체는 치과 근관충전재 글로벌 1위에 수술 봉합사 과점 회사예요. 본업이 20분기 연속 매출 증가였어요. 태영건설과 정반대죠. 여긴 이익의 질이 진짜였습니다. 선행 PER 6에 PEG 0.13. 성장 대비 극단적으로 쌌어요.
동국제약 — 제약회사인 줄 알았는데 화장품 회사
또 하나, 동국제약은 실체 착시의 교과서였어요. 제약 회사인 줄 알았는데, 파 보니 성장 엔진이 마데카와 센텔리안24, 그러니까 화장품이었어요. 이익은 사상 최대인데 3년째 박스권에 갇혀 있었고요. PEG로는 싼데 배당이 짜고 리레이팅 촉매가 없어서 밸류트랩 위험이 있었어요. 그래서 통과가 아니라 보류로 뒀습니다.
순서를 뒤집어 교차 검증
순서도 뒤집어 봤어요. 원래는 싼 걸 먼저 걸렀는데, 이번엔 애널리스트가 이미 보고 있는 종목 중에서 싸고 바닥인 걸 찾았어요. 그랬더니 딱 두 개, 동국제약과 휴젤이 남았어요. 동국제약은 두 경로가 겹치는 종목이라 신뢰도가 아까보다 높아졌습니다.
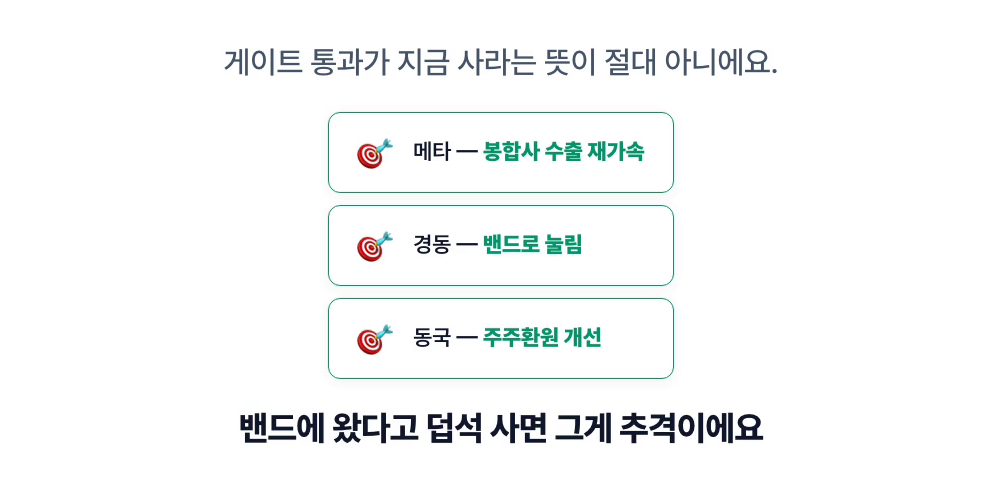
관찰군 3종목과 예산 — 그리고 게이트 통과 ≠ 지금 매수
여기에 지난 히트펌프 편에서 찾은 경동나비엔을 더했어요. 그때도 통과였죠. 실체는 히트펌프가 아니라 북미 보일러였지만, 밸류 밴드 하단에 PEG도 낮아서 저평가 본업이 매력이었어요.
| 종목 | 판정 | 예산 | 매수 트리거 |
|---|---|---|---|
| 메타바이오메드 | 통과 | 20만 원 | 봉합사 수출 재가속 |
| 경동나비엔 | 통과 | 20만 원 | 밸류 밴드로 눌림 |
| 동국제약 | 보류 | 10만 원 | 주주환원 개선 |
그런데 여기서 제일 중요한 원칙이 나와요. 게이트 통과가 지금 사라는 뜻이 절대 아닙니다. 방향은 맞아도 실체가 확인되는 트리거가 뜰 때까지 기다려야 해요. 밴드에 왔다고 덥석 사면, 그게 추격매수예요. (분할매수 편에서 말한 “놓쳤으면 쫓지 마라”와 같은 이야기입니다.)
모의투자(페이퍼 트레이딩)로 방법론부터 검증
그런데 고민이 생겼어요. 트리거를 완전히 확증할 때까지 기다리면, 그땐 이미 주가가 올라서 늦지 않을까? 이 긴장을 어떻게 풀지 고민하다가 결정했습니다. 실제 돈 대신 모의투자로 우리 방법론이 진짜 맞는지 먼저 검증하자. 페이퍼 트레이딩이에요.
모의투자니까 조금 공격적으로 갔어요.
- 메타바이오메드: 밴드 안에 있고 산업용 봉합사가 반등하는 초기 신호가 있어서, 완전 확증 전에 1회차만 정찰병으로 넣었어요. 10주, 4만 원어치요.
- 경동나비엔: 밴드보다 10%나 위라 추격이라 안 넣었어요.
- 동국제약: 밴드 밖인데 중기 추세 전환 근거가 없어서 안 넣었어요.
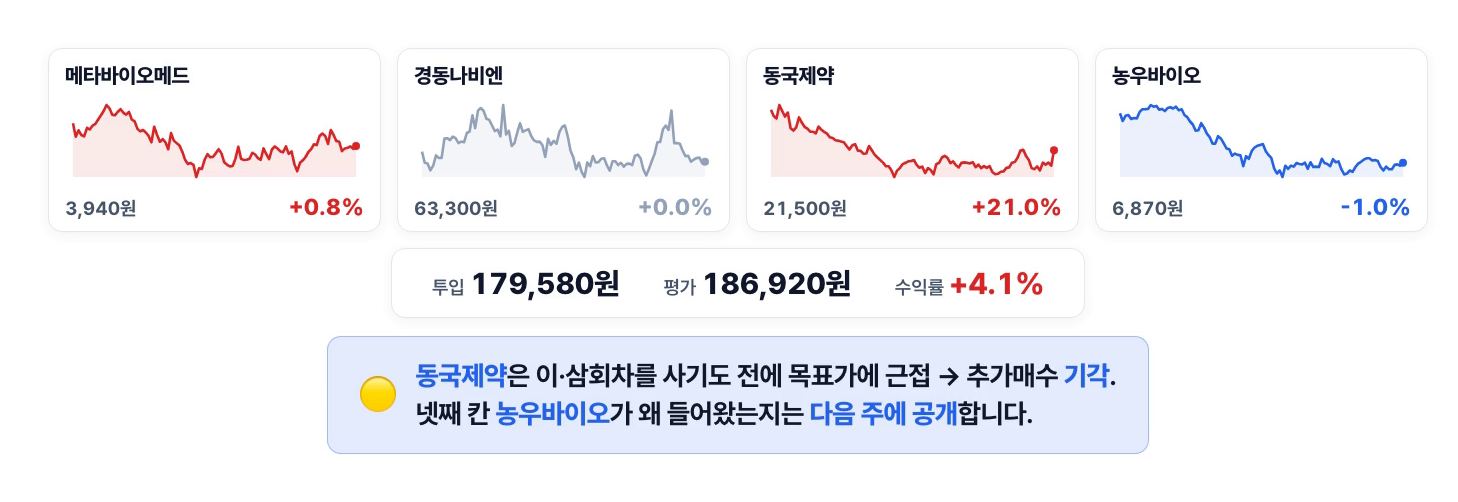
그리고 수익률표를 만들어서 매일 아침과 마감에 갱신했어요. 우리 방법론대로 샀으면 얼마 버는지를 실제 주가로 계속 추적하는 거예요. 첫날 메타는 +1.7%로 마감했어요. 그런데 재밌는 게, 안 산 경동이랑 동국도 그날 올랐어요.
이게 모의투자의 진짜 가치예요. 안 산 종목이 오르면 안 산 게 손해처럼 보이잖아요. 근데 며칠, 몇 주 쌓이면 알게 돼요. 우리가 너무 보수적인 건지, 아니면 규율을 지킨 게 결국 맞았는지. 감이 아니라 데이터로요.
3주 후 모의 포트폴리오 (8월 28일 기준)
3주가 지났습니다. 8월 28일 금요일 기준 모의 포트폴리오는 투입 179,580원 → 평가 186,920원, +4.1%예요.
그런데 동국제약이 2·3회차를 사기도 전에 목표가에 근접해 버렸어요. 그래서 추가매수는 기각하고 1회차분만 들고 갑니다. 넷째 칸 농우바이오가 왜 들어왔는지는 다음 편에 공개할게요.
정리 — 저평가 주식 스크리닝에서 배운 4가지
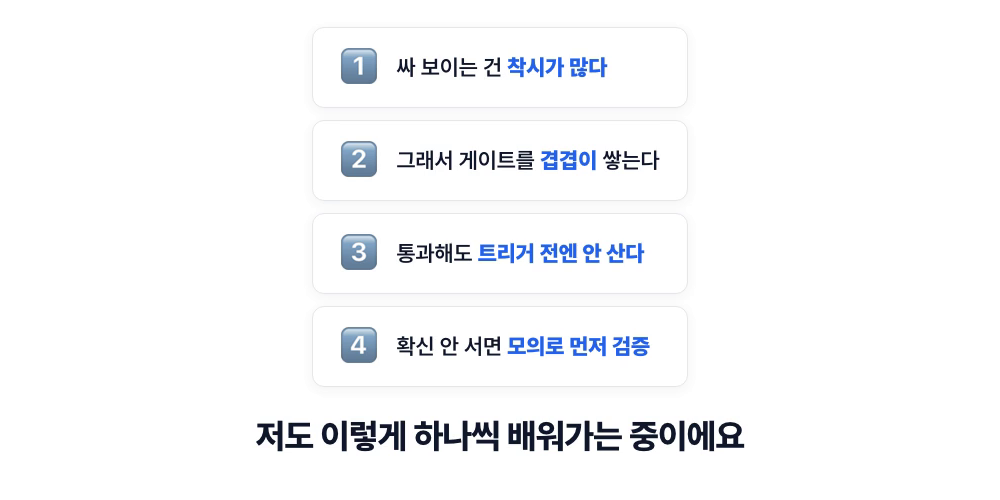
- 싸 보이는 건 착시가 많다. 저PER 1~2배는 대개 일회성 이익·구조적 할인·거래 부재.
- 그래서 게이트를 겹겹이 쌓는다. 정량 → 차트 → 선행 PER·컨센 → 정밀검토.
- 통과해도 트리거 전엔 안 산다. 밴드에 왔다고 덥석 사면 추격매수.
- 확신이 안 서면 실제 돈 대신 모의투자로 먼저 검증한다.
3,900개를 다 훑어서 남은 게 2개라니, 허무하기도 하고 오히려 안심되기도 합니다. 다음 편에서 이 세 종목이 어떻게 됐는지 또 보여 드릴게요.
이 글은 투자 자문이 아니라 제 분석 기록입니다. 판단과 책임은 본인에게 있습니다.
Comments